
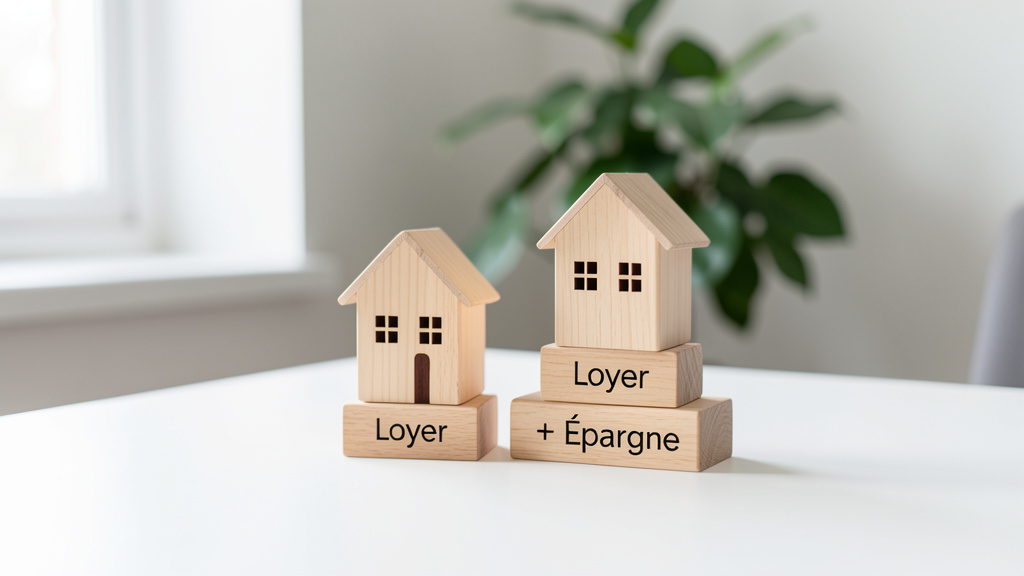
La location-accession permet d'accéder à la propriété sans apport initial. Ce dispositif combine une période locative avec une constitution d'épargne qui servira d'apport à l'achat final. En 2026, cette solution reste pertinente pour les primo-accédants confrontés à des difficultés d'accès au crédit ou manquant de liquidités pour constituer un apport classique.
Comprendre le fonctionnement de la location-vente en 2026
La location-accession repose sur un principe simple : occuper un logement en tant que quasi-propriétaire tout en préparant son achat. Ce n'est pas une location classique, ni un achat immédiat. C'est un pont entre les deux. Le locataire-accédant emménage dans le bien dès la signature du contrat, mais ne devient propriétaire qu'au moment où il décide de lever l'option d'achat.
Le dispositif se déroule en deux phases bien distinctes. La première est la phase locative, durant laquelle le futur acquéreur paie la redevance mensuelle. Cette redevance n'est pas un loyer ordinaire. Elle est divisée en deux parties. Une partie est considérée comme un loyer, c'est la compensation de jouissance. L'autre est une épargne, appelée part acquisitive, qui s'accumule et sera déduite du prix de vente final.
Puis, vient la phase d'accession. À tout moment pendant la durée du contrat, ou à son terme, le locataire peut décider d'acheter le bien. Il lui suffit de payer la différence entre le prix convenu à l'avance et la somme déjà versée sous forme de part acquisitive. Cette différence est en général financée par un prêt immobilier classique, un PTZ, ou un prêt d'épargne logement.
Ouverte à tous, sans condition de ressources. S'applique aussi bien à l'ancien qu'au neuf, partout en France.
Prêt Social Location-Accession, réservé aux ménages aux revenus modestes. Utilisé surtout pour des logements neufs.
Les acteurs impliqués varient selon le type de contrat. Dans le cas d'un PSLA, un opérateur HLM ou un établissement de crédit-bail peut acheter le bien pour le louer ensuite avec option d'achat. Dans une location-vente libre, le vendeur peut être un particulier ou un professionnel, et le contrat est directement signé devant notaire. Ce dernier joue un rôle central, car il garantit la validité du contrat et son enregistrement au fichier immobilier.
Les étapes clés d'un projet en location-accession
Dès le départ, la recherche du bien est une étape cruciale. Contrairement à un achat classique, ici, le bien doit être compatible avec un contrat de location-accession. Certains vendeurs sont déjà sensibilisés à ce dispositif, d'autres non. Il faut donc anticiper les discussions et préparer un argumentaire clair sur les avantages du système.
Identifier un logement compatible avec un contrat de location-accession. Le bien peut être neuf ou ancien selon le type de dispositif choisi.
Signature d'un avant-contrat ou contrat préliminaire. Versement d'un acompte (généralement 5% du prix).
Emménagement dans le logement. Début de la phase locative avec paiement de la redevance mensuelle.
Simulation du crédit immobilier futur. Stabilisation de la situation financière pour obtenir le prêt.
Lever l'option d'achat à tout moment. Signature de l'acte de vente définitif devant notaire.
Ensuite, la négociation du contrat commence par un avant-contrat ou un contrat préliminaire. Ce document engage le vendeur à réserver le bien au locataire-accédant. En échange, ce dernier verse un acompte, souvent limité à 5 % du prix du bien. Cette somme sera déduite du prix final lors de l'achat. Elle sécurise la transaction, mais ne constitue pas encore un engagement ferme d'achat.
Puis, l'entrée en jouissance a lieu. Le locataire-accédant emménage dans le logement. À partir de ce moment, il paie la redevance mensuelle, dont une partie sert d'épargne. La durée de cette phase est fixée dans le contrat, généralement entre 1 et 4 ans. Elle doit être suffisamment longue pour permettre de consolider sa situation financière, mais pas trop longue pour éviter un blocage du marché.
Par ailleurs, cette période est aussi celle où il faut préparer le financement de l'achat final. Même si le prêt n'est pas encore nécessaire, il est judicieux de simuler son futur crédit immobilier. Les banques regarderont la stabilité des revenus, le taux d'endettement, et bien sûr la part acquisitive déjà constituée. Plus le dossier est solide, plus les chances d'obtenir un prêt sont grandes.
Enfin, arrive le moment de la décision. Le locataire peut lever l'option d'achat à tout moment, ou attendre la fin du contrat. Si l'achat est confirmé, un acte de vente est signé devant notaire. Si le projet est abandonné, la part acquisitive est remboursée sous trois mois. Le vendeur peut alors demander une indemnité de 1 % du prix, mais aucun frais supplémentaire ne peut être réclamé en cas de refus de prêt.
Le contrat de location-vente : clauses obligatoires et protections
Tout d'abord, le contrat de location-accession est un acte authentique. Il est signé devant notaire, ce qui lui donne une force juridique particulière. Il est opposable aux tiers, ce qui signifie que personne d'autre ne peut revendiquer le bien pendant la durée du contrat. Cette sécurité est essentielle pour les deux parties.
| Élément | Description | Importance |
|---|---|---|
| Description du bien | Adresse, surface, nombre de pièces, étage, copropriété | Essentielle |
| Prix de vente fixé | Ne peut plus être modifié même en cas de hausse du marché | Essentielle |
| Redevance mensuelle | Détail de la répartition locative/acquisitive | Essentielle |
| Date d'entrée en jouissance | Date précise de début de la phase locative | Essentielle |
| Durée du contrat | Entre 1 et 4 ans, avec possibilité de prolongation | Essentielle |
| Conditions de résiliation | Garanties et sanctions pour chaque partie | Essentielle |
Ensuite, la loi n°84-595 du 12 juillet 1984 impose plusieurs mentions obligatoires. Le bien doit être décrit avec précision : adresse, surface, nombre de pièces, étage, copropriété ou maison individuelle. Le prix de vente est fixé dès le départ et ne peut plus être modifié, même en cas de hausse du marché immobilier. C'est un avantage certain pour l'acheteur.
Puis, le montant de la redevance mensuelle est détaillé, ainsi que sa répartition entre fraction locative et fraction acquisitive. Cette répartition est cruciale. Elle détermine combien d'épargne sera constituée chaque mois. Un bon équilibre permet de ne pas surcharger le budget tout en assurant une épargne significative.
Par ailleurs, la date d'entrée en jouissance est clairement indiquée. C'est à partir de cette date que le locataire-accédant occupe le bien. La durée du contrat est aussi précisée, avec un minimum d'un an et un maximum de quatre ans. Cette durée peut être prolongée d'un commun accord, mais cela doit être formalisé par avenant.
Enfin, les garanties et les conditions de résiliation sont encadrées. Le vendeur ne peut pas se retirer du contrat sans motif légitime. S'il le fait, il doit rembourser la part acquisitive + une indemnité de 3 %. À l'inverse, si l'acheteur renonce, il récupère sa part acquisitive, mais le vendeur peut demander 1 % du prix comme compensation. Le contrat doit aussi mentionner les charges, les travaux, et les assurances obligatoires.
Avantages et inconvénients pour l'acheteur et le vendeur
Pour commencer, la location-accession présente de réels avantages pour l'acheteur. Le principal est l'accès à la propriété sans apport personnel. La part acquisitive se constitue au fil des mois, ce qui évite de devoir épargner pendant des années avant de pouvoir acheter. C'est une solution idéale pour les primo-accédants ou les personnes en situation bancaire délicate.
- Accès à la propriété sans apport initial
- Prix du bien figé dès le départ
- Constitution d'épargne progressive
- Droit de renoncer sans pénalité lourde
- Flexibilité dans le timing d'achat
- Responsabilité entretien courant
- Charges de copropriété à supporter
- Taxe d'habitation à payer
- Position hybride (ni locataire ni propriétaire)
- Risques de travaux imprévus
Ensuite, le prix du bien est figé dès le départ. Même si le marché monte, le prix reste le même. En 2026, dans un contexte d'incertitude immobilière, ça va vous permettre de sécuriser votre projet. Vous achetez à un prix d'il y a deux ou trois ans, sans subir l'inflation du marché.
Puis, dans le cadre d'un PSLA, des avantages fiscaux sont offerts. La TVA est réduite à 5,5 % au lieu de 20 % pour les logements neufs. Cela représente une économie substantielle. De plus, l'exonération de taxe foncière pendant 15 ans allège considérablement les charges. Attention ! Un crédit coûte de l'argent et doit être remboursé.
Cependant, il y a aussi des inconvénients. Le locataire-accédant est responsable de l'entretien courant et des petites réparations. Il paie aussi les charges de copropriété et la taxe d'habitation. Il est donc dans une position hybride : ni locataire, ni propriétaire à part entière. Cela peut créer des tensions, surtout si le bien nécessite des travaux imprévus.
Du côté du vendeur, les avantages sont aussi présents. Il perçoit un revenu mensuel régulier pendant la phase locative. Le bien est occupé, ce qui réduit les risques de dégradation ou de vacance. De plus, le vendeur est certain de vendre à un prix fixé, sans avoir à relancer une mise en vente.
Toutefois, le risque de renoncement existe. Si l'acheteur ne finalise pas l'achat, le bien doit être remis sur le marché. Le vendeur perd du temps et peut être obligé de baisser le prix. Il peut demander une indemnité, mais cela ne compense pas toujours le manque à gagner.
Où trouver un bien en location-vente en France ?
D'abord, les acteurs spécialisés sont une piste sérieuse. Des sociétés comme Hestia ou d'autres opérateurs de crédit-bail proposent des biens en location-accession libre. Ils achètent le bien sur le marché, puis le louent avec option d'achat. Leur offre est souvent bien structurée, avec un accompagnement personnalisé.
Ensuite, il est tout à fait possible de négocier un contrat de location-accession avec un vendeur particulier. Cela demande un peu plus d'initiative, mais c'est parfaitement légal. Il suffit de proposer ce dispositif lors d'une visite, puis de formaliser l'accord devant notaire. Ce type de transaction est de plus en plus courant, surtout dans les zones où les ventes classiques stagnent.
Puis, les logements HLM en PSLA sont une autre option. Ils sont proposés par des organismes HLM ou des opérateurs agréés, sous conditions de ressources. En 2026, les plafonds sont de 38 844 € pour une personne seule en zones A, A bis et B1, et de 33 771 € en zones B2 et C. Pour être orienté, il est conseillé de contacter l'ADIL de son département.
Par ailleurs, les agences immobilières traditionnelles commencent à intégrer ce dispositif dans leurs offres. Certains vendeurs sont ouverts à la location-accession, surtout s'ils ont du mal à vendre. Il suffit de chercher activement et de poser la bonne question : "Est-ce que ce bien peut faire l'objet d'un contrat de location-vente ?"
Enfin, les plateformes immobilières en ligne ne filtrent pas encore spécifiquement ce type de bien. Il faut donc croiser les annonces classiques avec une recherche ciblée. Une fois le bien identifié, le notaire prend le relais pour rédiger le contrat.
Financement de l'achat final : prêt immobilier et aides possibles
Tout d'abord, l'achat final nécessite un financement. Même si une partie du prix est déjà payée via la part acquisitive, la différence doit être couverte par un prêt immobilier. Ce prêt peut être un crédit classique, mais aussi un PTZ, un prêt d'épargne logement, ou un PSLA si les conditions sont remplies.
| Solution | Conditions | Avantages |
|---|---|---|
| Prêt immobilier classique | Stabilité des revenus, taux d'endettement acceptable | Disponible pour tous les profils éligibles |
| PTZ (Prêt à Taux Zéro) | Conditions de ressources, localisation, primo-accédant | Jusqu'à 40% du prix sans intérêts |
| Prêt d'épargne logement | 4 ans d'épargne minimum | Taux préférentiel, conditions avantageuses |
| PSLA | Conditions de ressources, logement neuf | Taux réduit, garantie de rachat |
Ensuite, la préparation du dossier bancaire est essentielle. Pendant la phase locative, le locataire-accédant doit stabiliser ses revenus, réduire ses dettes, et améliorer son taux d'endettement. Certaines banques regardent aussi la régularité des redevances versées, comme un indicateur de solvabilité.
Puis, les aides au financement peuvent faire la différence. Le PTZ reste accessible sous conditions de ressources et de localisation. Le plan d'épargne logement, quant à lui, permet de bénéficier d'un taux préférentiel après 4 ans d'épargne.
Par ailleurs, dans le cadre d'un PSLA, le prêt est déjà intégré au dispositif. Il est accordé par un établissement conventionné, souvent en lien avec un organisme HLM. Ce prêt bénéficie de conditions avantageuses, notamment un taux réduit et une garantie de rachat en cas de difficultés.
Enfin, les aides locales peuvent compléter le financement. Certaines collectivités proposent des prêts à taux zéro ou des subventions pour les primo-accédants. Il faut se renseigner auprès de la mairie ou du conseil départemental. Attention ! Un crédit coûte de l'argent et doit être remboursé.
Obligations et charges pendant la phase locative
D'abord, le locataire-accédant assume l'entretien courant du bien. Il doit entretenir les équipements, remplacer les ampoules, déboucher les canalisations, et effectuer les petites réparations. C'est une charge que ne supporte pas un locataire classique, mais qu'il faut accepter en contrepartie de la future accession.
Ensuite, les charges de copropriété sont à sa charge. Il les paie chaque mois, comme un propriétaire. En cas de défaut de paiement, le syndic peut se retourner contre le vendeur, car ce dernier reste propriétaire légal. Cela crée une obligation indirecte pour le vendeur, qui surveille souvent les paiements.
Puis, la taxe d'habitation est payée par le locataire-accédant. Elle concerne l'occupation du logement, donc c'est logique qu'il la supporte. En revanche, la taxe foncière reste à la charge du vendeur pendant la phase locative, sauf dans certains cas particuliers. C'est un avantage non négligeable.
Par ailleurs, le vendeur reste responsable des grosses réparations. Si la toiture fuit ou que la chaudière tombe en panne, c'est à lui de prendre en charge les travaux. Il peut les faire réaliser pendant la jouissance, mais il doit prévenir le locataire-accédant.
Enfin, l'assurance habitation est obligatoire. Le locataire doit souscrire une garantie multirisque habitation, comme dans un bail classique. Elle couvre les dommages causés aux voisins, les incendies, les dégâts des eaux. Le vendeur, lui, conserve l'assurance propriétaire non occupant pour les parties communes ou les risques majeurs.
Que se passe-t-il en cas de renoncement ou de rupture ?
D'abord, si le locataire-accédant renonce à l'achat, il doit en informer le vendeur au moins trois mois avant la fin du contrat. Cette règle est obligatoire. Elle permet au vendeur de se préparer à remettre le bien sur le marché.
Information au moins 3 mois avant la fin du contrat. Part acquisitive remboursée sous 3 mois. Indemnité possible de 1% du prix.
Remboursement intégral de la part acquisitive + indemnité de 3%. Sanction plus lourde car rupture d'engagement notarié.
Aucune indemnité due. Droit de renoncer sans pénalité. Protection importante contre les difficultés bancaires.
Ensuite, la part acquisitive est remboursée dans les trois mois suivant la décision. C'est une garantie légale. Le vendeur ne peut pas la retenir, même s'il est déçu. Il peut toutefois demander une indemnité de 1 % du prix de vente, pour compenser la réservation du bien.
Puis, si le vendeur décide de se retirer, il doit rembourser intégralement la part acquisitive + une indemnité de 3 %. Cette sanction est plus lourde, car c'est lui qui rompt un engagement notarié. Cela dissuade les revirements intempestifs.
Par ailleurs, en cas de refus de prêt, aucune indemnité n'est due. Le locataire peut renoncer sans pénalité. C'est une protection importante, car elle évite de bloquer les ménages qui ont fait des efforts mais n'ont pas obtenu le financement.
Enfin, le bien doit être rendu en bon état. Le locataire-accédant doit le laisser dans un état similaire à celui de l'entrée en jouissance, à l'usure normale près. Un état des lieux de sortie est réalisé, comme dans une location classique.
Location-vente ancien vs neuf : quelles différences en 2026 ?
Tout d'abord, le neuf offre des avantages fiscaux importants. Avec le PSLA, la TVA est réduite à 5,5 %, et l'exonération de taxe foncière dure 15 ans. Ces deux dispositifs font une vraie différence sur le coût total du bien. C'est souvent ce qui pousse les ménages vers le neuf.
- TVA réduite à 5,5%
- Exonération taxe foncière 15 ans
- Garanties décennales
- Contrats standardisés
- Accompagnement complet
- Plus de liberté géographique
- Prix au m² souvent plus bas
- Choix plus large de quartiers
- Pas de plafonds de ressources
- Risque de travaux à anticiper
Ensuite, les biens neufs sont proposés par des promoteurs en partenariat avec des bailleurs sociaux. Le dispositif est bien encadré, les contrats sont standardisés, et l'accompagnement est souvent plus complet. Le risque de malfaçon existe, mais les garanties décennales sont rassurantes.
Puis, l'ancien offre plus de liberté géographique. On peut trouver des biens en location-accession dans des quartiers centraux, des villages, ou des zones rurales. Le choix est plus large, surtout si on a un projet bien défini. Le prix au mètre carré est souvent plus bas qu'en neuf.
Par ailleurs, la location-vente libre s'applique à tous les types de bien, anciens compris. Elle ne dépend pas des plafonds de ressources. C'est une solution pour ceux qui gagnent trop pour le PSLA, mais pas assez pour un crédit classique.
Enfin, l'état du bien est un critère important. Un logement ancien peut nécessiter des travaux, ce qui augmente les charges. Un neuf, en revanche, est livré clé en main, mais avec des charges de copropriété parfois plus élevées. Le choix dépend donc du profil et des priorités de chacun.
Simulateur de capacité d'emprunt
Capacité d'emprunt potentielle
Revenus nets mensuels du foyer
Autres crédits en cours (par mois)
Avec un revenu de 2 500 € et aucun autre crédit, votre capacité d'emprunt pourrait atteindre environ 146 937 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 2 500 € et 300 € de crédits mensuels, votre capacité d'emprunt pourrait atteindre environ 96 559 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 2 500 € et 600 € de crédits mensuels, votre capacité d'emprunt pourrait atteindre environ 46 180 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 3 500 € et aucun autre crédit, votre capacité d'emprunt pourrait atteindre environ 205 712 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 3 500 € et 300 € de crédits mensuels, votre capacité d'emprunt pourrait atteindre environ 155 333 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 3 500 € et 600 € de crédits mensuels, votre capacité d'emprunt pourrait atteindre environ 104 955 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 5 000 € et aucun autre crédit, votre capacité d'emprunt pourrait atteindre environ 293 874 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 5 000 € et 300 € de crédits mensuels, votre capacité d'emprunt pourrait atteindre environ 243 495 € sur 20 ans à 3,8 % (simulation indicative).
Avec un revenu de 5 000 € et 600 € de crédits mensuels, votre capacité d'emprunt pourrait atteindre environ 193 117 € sur 20 ans à 3,8 % (simulation indicative).
Cette simulation fournit une estimation indicative basée sur des formules standards. Pour une simulation personnalisée et des conseils adaptés à votre situation, rapprochez-vous d'un conseiller bancaire ou d'un courtier en crédit immobilier.
Questions fréquentes sur la location-vente
Comment fonctionne la location-accession ?
La location-accession permet de louer un bien tout en constituant une épargne. Une partie de la redevance mensuelle sert d'apport pour l'achat futur. Après une période de 1 à 4 ans, le locataire peut acheter le bien au prix fixé initialement.
Quels sont les avantages de la location-accession ?
Accès à la propriété sans apport, prix figé, constitution d'épargne, flexibilité (droit de renoncer), TVA réduite à 5,5 % dans le neuf, exonération de taxe foncière pendant 15 ans.
Comment et où trouver une location-accession ?
Par l'intermédiaire d'acteurs spécialisés comme Hestia, en négociant avec un vendeur particulier, ou via des organismes HLM en PSLA. L'ADIL locale peut aussi orienter les demandeurs.
Quelle est la différence entre PSLA et location-vente libre ?
Le PSLA est réservé aux ménages aux revenus modestes et concerne surtout les logements neufs avec avantages fiscaux. La location-vente libre est ouverte à tous sans condition de ressources et s'applique à l'ancien comme au neuf.
Peut-on obtenir un prêt pour l'achat final sans apport ?
Oui, une fois la part acquisitive constituée, le reste du financement peut être obtenu via un prêt immobilier classique, PTZ, ou PSLA selon les conditions. La solvabilité reste essentielle.
La location-vente : une porte d'entrée vers la propriété en 2026
La location-accession reste en 2026 une solution pertinente pour accéder à la propriété sans apport initial. Ce dispositif permet de combiner une période locative avec une constitution progressive d'épargne qui servira d'apport à l'achat final. Que ce soit via le PSLA pour les ménages modestes ou en location-vente libre pour tous les profils, cette approche offre une alternative crédible à l'achat classique.
L'essentiel est de bien comprendre le fonctionnement du contrat, les obligations pendant la phase locative, et les conditions de financement de l'achat final. Avec un prix figé dès le départ et la possibilité de renoncer sans pénalité lourde, cette solution apporte sécurité et flexibilité.
La prochaine étape consiste à identifier un bien compatible avec ce dispositif et à engager les démarches avec un notaire spécialisé. La préparation du dossier bancaire pour l'achat final reste cruciale pour concrétiser le projet immobilier.